Evidencias de Explotación de Oro de Aluvión (EVOA) en Colombia (2020–2025): análisis integral y dinámicas territoriales
·
Por
118.410 ha
+25,0 % desde el mínimo de 2022
75 %
88.860 ha sin autorizaciones
US$ 3.431 / oz
+94 % frente al promedio de 2020
78 %
18.827 ha del alza nacional
La publicación del informe oficial EVOA 2025, elaborado conjuntamente por la Oficina de las Naciones Unidas contra la Droga y el Delito (UNODC) y el Ministerio de Minas y Energía de Colombia, marca un hito analítico para la comprensión de las dinámicas territoriales y extractivas en el país.
Desde Grupo Cascada hemos consolidado y analizado la serie histórica de referencia 2020–2025, examinando no solo la magnitud del fenómeno a nivel nacional, departamental y municipal, sino también su relación con el precio internacional del oro, los ritmos de la formalización minera oficial y el comportamiento comparado en otros países de la cuenca amazónica (Brasil, Perú, Ecuador y Bolivia).
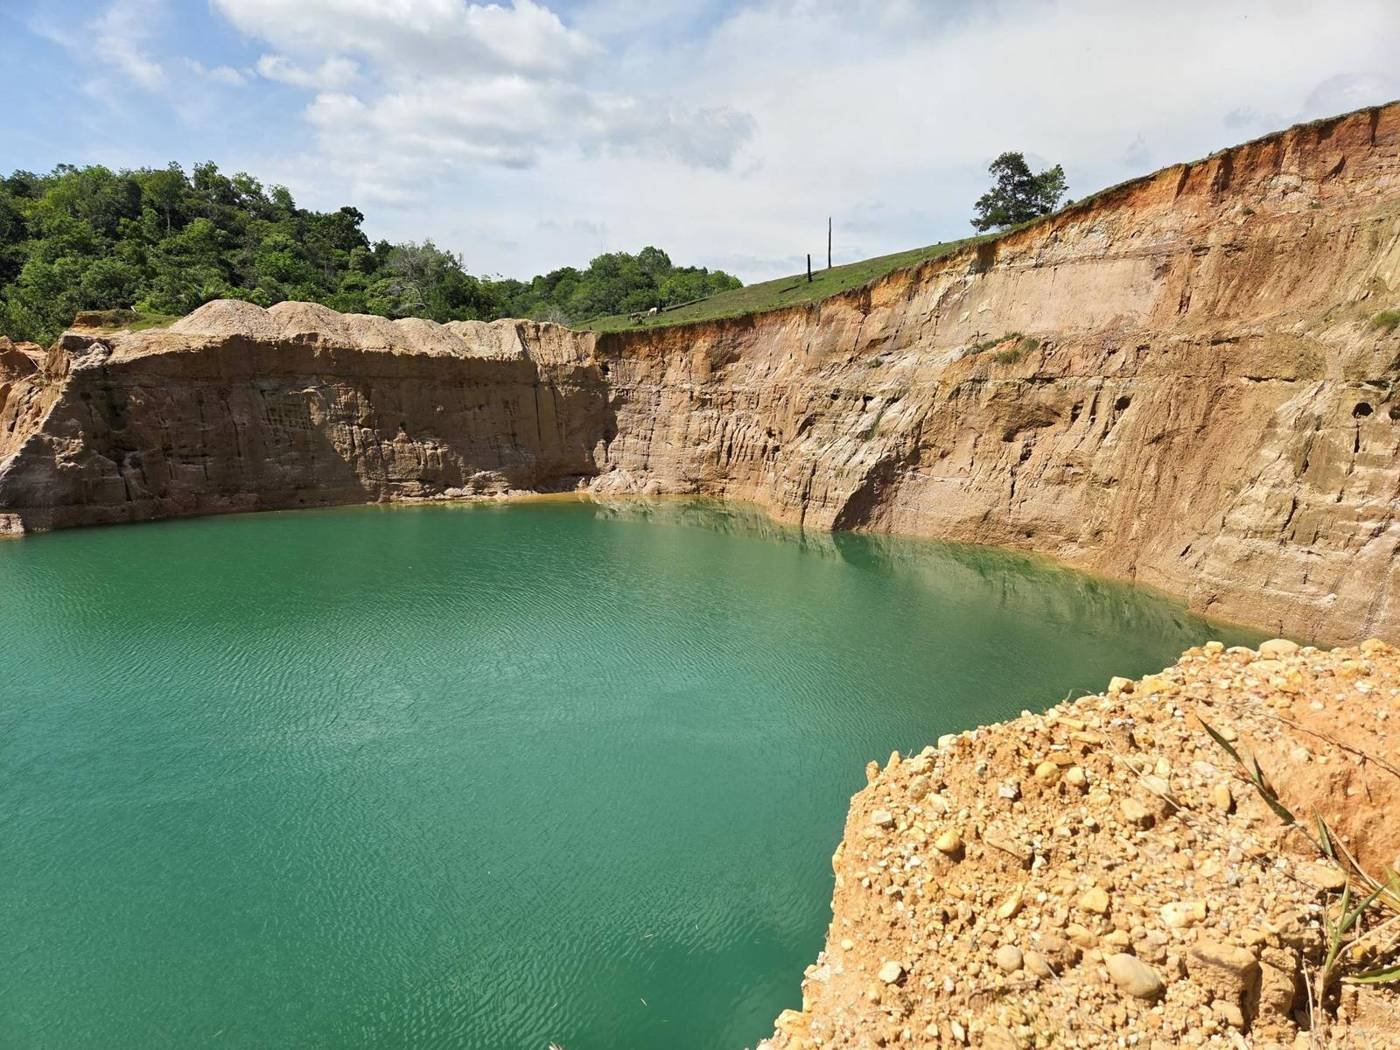
Dato clave de referencia: en 2025 Colombia alcanzó 118.410 hectáreas con evidencias de explotación de oro de aluvión en tierra, el valor más alto registrado desde que UNODC inició el monitoreo satelital en 2014. El 75 % de esta área opera bajo condición ilícita o no autorizada.
01 · ¿Ha aumentado o disminuido el área EVOA en Colombia?
El área detectada con evidencias de explotación de oro de aluvión en tierra experimentó dos fases contrastadas durante el sexenio: descendió durante dos años consecutivos (2021 y 2022) y repuntó durante tres años seguidos (2023, 2024 y 2025).
En términos agregados, el área creció un 25,0 % entre 2022 y 2025 (+23.677 ha adicionales) y un 17,5 % frente a 2020.
| Año | Área EVOA en tierra (ha) | Variación interanual | Condición ilícita (%) | Precio promedio oro (US$/oz) |
|---|---|---|---|---|
| 2020 | 100.752 ha | +2,8 % | 80 % | US$ 1.770 |
| 2021 | 98.567 ha | −2,2 % | 78 % | US$ 1.799 |
| 2022 | 94.733 ha | −3,9 % (mínimo del sexenio) | 73 % | US$ 1.800 |
| 2023 | 105.060 ha | +10,9 % | 76 % | US$ 1.941 |
| 2024 | 113.310 ha | +7,9 % | 72 % | US$ 2.386 |
| 2025 | 118.410 ha | +4,5 % (récord histórico) | 75 % | US$ 3.431 (máximo histórico) |
Asimismo, la huella geográfica del aluvión se dispersó territorialmente: los departamentos con presencia de EVOA en tierra pasaron de 12 en 2020 a 15 en 2025, mientras que los municipios afectados aumentaron de 98 a 118.
02 · Condición de legalidad: la persistencia de la ilicitud
Uno de los hallazgos más concluyentes de la serie revisada es que la gran mayoría de la actividad aurífera aluvial carece de amparo legal y de instrumentos de gestión ambiental formal:
- Explotación ilícita o no autorizada (2025): 75 % del total nacional (88.860 hectáreas).
- Con permisos técnicos y/o ambientales: 21 %.
- En tránsito a la legalidad: 4 %.
A lo largo del periodo 2020–2025, la proporción ilícita se ha mantenido en una meseta estructuralmente alta: 80 % (2020), 78 % (2021), 73 % (2022), 76 % (2023), 72 % (2024) y 75 % (2025).
Conclusión técnica: tres de cada cuatro hectáreas intervenidas con maquinaria en tierra continúan operando por fuera del marco regulatorio formal, sin planes de manejo ambiental ni cierre de minas adecuado.
03 · ¿Cómo se relaciona con el precio internacional del oro?
Una de las hipótesis más comunes en el debate público asume que el incremento del área explotada responde de manera automática e inmediata a las fluctuaciones del precio internacional. Sin embargo, los datos descriptivos revelan dinámicas divergentes esenciales:
- 2020 a 2022: el precio promedio del oro se mantuvo relativamente plano (US$ 1.770/oz en 2020 a US$ 1.800/oz en 2022), y el área EVOA disminuyó.
- 2023 a 2025: el precio aceleró su ascenso (+7,8 % en 2023, +23,0 % en 2024 y +43,8 % en 2025), alcanzando un promedio récord de US$ 3.431/oz en 2025 (+94 % frente a 2020).
- La desaceleración del área EVOA: mientras el precio del oro experimentaba una aceleración exponencial, el ritmo de crecimiento anual del área EVOA se fue desacelerando progresivamente (+10,9 % en 2023, +7,9 % en 2024 y +4,5 % en 2025).
Aunque la correlación entre niveles anuales es alta (r = 0,90; n = 6), la correlación entre variaciones interanuales desciende a r = 0,42. Se trata de una correlación descriptiva, no inferencial.
Tal como destaca UNODC, no se ha establecido una relación de causalidad mecánica directa. Además, el informe describe una notable paradoja productiva: a pesar de registrarse precios internacionales récord, mayores exportaciones y un incremento en el recaudo de regalías, la producción de oro fiscalizada formalmente ante la Agencia Nacional de Minería (ANM) disminuyó (pasando de 61,3 toneladas en 2023 a 51,1 toneladas en 2025), en paralelo a la expansión del área no autorizada.
04 · ¿Y los avances en formalización minera?
El análisis de la formalización minera enfrenta un reto estructural de transparencia: un vacío de información pública homogénea. La ANM no publica una serie anual continua 2020–2025 de contratos de formalización desagregada exclusivamente para oro; las cifras oficiales emplean categorías y periodos dispares.
En el único bienio con datos anuales comparables (2024 frente a 2025):
- Mientras el área EVOA creció un 4,5 %, los contratos o resoluciones de formalización reportados por la ANM pasaron de 106 en 2024 a 67 en 2025 (corte a noviembre, todos los minerales).
- Si bien la autoridad minera reporta más de 22.000 mineros formalizados en el acumulado 2022–2025, el ritmo de expedición de instrumentos formales no compensa la velocidad con la que se expande la maquinaria en los territorios.
05 · Radiografía territorial: concentración, focos críticos y alertas ambientales
Los dos grandes epicentros
Chocó y Antioquia concentran el 78 % del total nacional y explican 18.827 ha del incremento neto nacional desde 2022:
- Chocó: 46.958 ha en 2025 (+28,5 % frente a 2020 y +24,1 % frente a 2022).
- Antioquia: 45.042 ha en 2025 (+27,5 % frente a 2022).
- Córdoba: crecimiento continuo año tras año desde 2021 (+45,8 % entre 2022 y 2025, alcanzando 7.489 ha).
Reducciones documentadas
- Bolívar: es el único departamento de gran envergadura con menor área en 2025 que en 2020 (−19,2 %, pasando de 10.583 a 8.546 ha).
- Putumayo: registró una contracción notable del 41,2 % en 2025 (de 782 ha a 460 ha).
- En la transición 2024→2025 también mostraron reducciones Nariño (−371 ha), Cauca (−352 ha), Valle del Cauca (−37 ha), Guainía (−29 ha) y Caquetá (−8 ha).
Alarma en áreas protegidas y territorios colectivos
- Parques Nacionales Naturales: el área intervenida aumentó un 87 % en 2025 (de 149 ha en 2024 a 278 ha en 2025). Alarma crítica en Amazonas: sin EVOA en tierra hasta 2022, registró 7 ha en 2023, 27 ha en 2024 y 177 ha en 2025, todas concentradas dentro del Parque Nacional Natural Río Puré.
- Tierras de comunidades negras: concentraron el 61 % del incremento neto nacional entre 2024 y 2025 (3.096 ha adicionales).
Top 10 de municipios con mayor área ilícita en 2025
| Posición | Municipio | Departamento | Hectáreas ilícitas (2025) | Participación nacional |
|---|---|---|---|---|
| 01 | Nóvita | Chocó | 6.716 ha | 7,6 % |
| 02 | El Cantón del San Pablo | Chocó | 6.375 ha | 7,2 % |
| 03 | Ayapel | Córdoba | 6.038 ha | 6,8 % |
| 04 | Río Quito | Chocó | 5.881 ha | 6,6 % |
| 05 | Istmina | Chocó | 5.258 ha | 5,9 % |
| 06 | Cáceres | Antioquia | 5.042 ha | 5,7 % |
| 07 | Nechí | Antioquia | 4.128 ha | 4,6 % |
| 08 | El Bagre | Antioquia | 3.028 ha | 3,4 % |
| 09 | Zaragoza | Antioquia | 2.988 ha | 3,4 % |
| 10 | Quibdó | Chocó | 2.632 ha | 3,0 % |
Estos 10 municipios concentran el 54 % de toda el área ilícita del país. De hecho, 9 de ellos ya pertenecían al top 10 histórico entre 2020 y 2022, confirmando una profunda inercia territorial.
06 · Perspectiva regional: comparativa con la cuenca amazónica
Al comparar los datos con los países vecinos, resulta indispensable hacer una precisión metodológica: ningún otro país mide un indicador equivalente a EVOA (área activa con maquinaria en tierra). Iniciativas como Amazon Mining Watch (AMW) y el MAAP miden la deforestación nueva anual causada por minería, mientras que MapBiomas monitorea la huella de garimpo.
| País / región | Indicador de monitoreo | Dinámica reciente (2022–2025) | Comportamiento |
|---|---|---|---|
| Colombia | Área EVOA activa en tierra (UNODC/MinEnergía) | De 94.733 ha a 118.410 ha (+25,0 %) | Aumento continuo |
| Amazonía (9 países) | Deforestación minera nueva (AMW / MAAP) | −45 % en 2024 frente al pico de 2022 (111.603 ha) | Descenso general |
| Brasil | Garimpo y deforestación nueva (MapBiomas/AMW) | TI Yanomami: de ~1.800 ha (2022) a 45 ha (2025) | Reducción significativa |
| Perú | Deforestación nueva (AMW / MAAP) | Descenso 2024 (−46 %); repunte en Tambopata (2025) | Repunte en 2025 |
| Ecuador | Focos en Napo y zona Punino (MAAP / EcoCiencia) | Alza sostenida en focos activos monitoreados | Alza en focos |
| Bolivia | Área aurífera afectada (AMW / Nómadas) | +13,7 % entre enero y octubre de 2025 | Alza en 2025 |
A diferencia de Brasil y del agregado panamazónico, Colombia mantuvo una curva ascendente sostenida de área EVOA activa entre 2022 y 2025.
07 · Implicaciones estratégicas y gestión de riesgos ESG
Los hallazgos del monitoreo 2020–2025 dejan claro que la explotación no autorizada no es un fenómeno coyuntural ni un reflejo pasivo de los precios internacionales. Es un desafío territorial de alta complejidad que exige respuestas integradas:
- Debida diligencia rigurosa en la cadena de suministro: garantizar la trazabilidad del mineral desde el frente de extracción hasta la exportación, mitigando riesgos de contaminación de flujos formales.
- Modelos de licencia social para operar (SLO) cuantitativos: entender que en territorios donde el 75 % de la actividad opera sin permisos, las empresas formales requieren una auditoría milimétrica de las percepciones comunitarias y los riesgos de conflictividad social.
- Formalización efectiva con acompañamiento técnico y ambiental: superar la lentitud burocrática mediante esquemas de coinversión y modelos de minería responsable que ofrezcan una alternativa económica sostenible frente a la ilegalidad.
Documentación y recursos de descarga
Ponemos a disposición del sector minero-energético, inversionistas, academia y tomadores de decisión los documentos fuente elaborados por nuestro equipo técnico:
Para conocer cómo asesoramos a empresas e inversionistas en riesgos ESG, licencia social y relacionamiento territorial, escríbanos a contacto@grupocascada.net.
Fuente principal: Informe EVOA 2025, Ministerio de Minas y Energía y UNODC (2 de octubre de 2026).
¿Listo para dar el siguiente paso?
Cuéntenos su reto y diseñemos juntos la solución.